金利上昇で急ぐべき?リフォームローンと工事時期の正しい見極め方
株式会社住まいるペイント、代表の堺俊之です。
2026年9月2日の報道で、日本の長期金利の代表的な指標である新発10年国債の利回りが3%に達したと報じられました。
結論からお伝えします。
「金利が上がったから」という理由だけで、外壁や屋根のリフォーム契約を急ぐ必要はありません!
しかし一方で、借入や資金面が心配だからといって、雨漏りにつながるような深刻な劣化まで一律に先送りしてしまうのも危険です。
ここで誤解しやすいのが、「長期金利が3%になったから、個人のリフォームローンもすぐに3%になる(高くなる)」という考え方です。
国債利回りは金融機関の各種ローン金利に影響を与える要素の一つですが、皆さまが実際に借り入れる金利は、利用する商品、固定・変動の別、返済期間、審査条件、手数料などによって全く異なります。
ニュースの数字や、「金利が上がる前に早く!」と急かす業者の言葉だけで判断せず、実際に提示されたご自身の契約条件をしっかり確認してください。
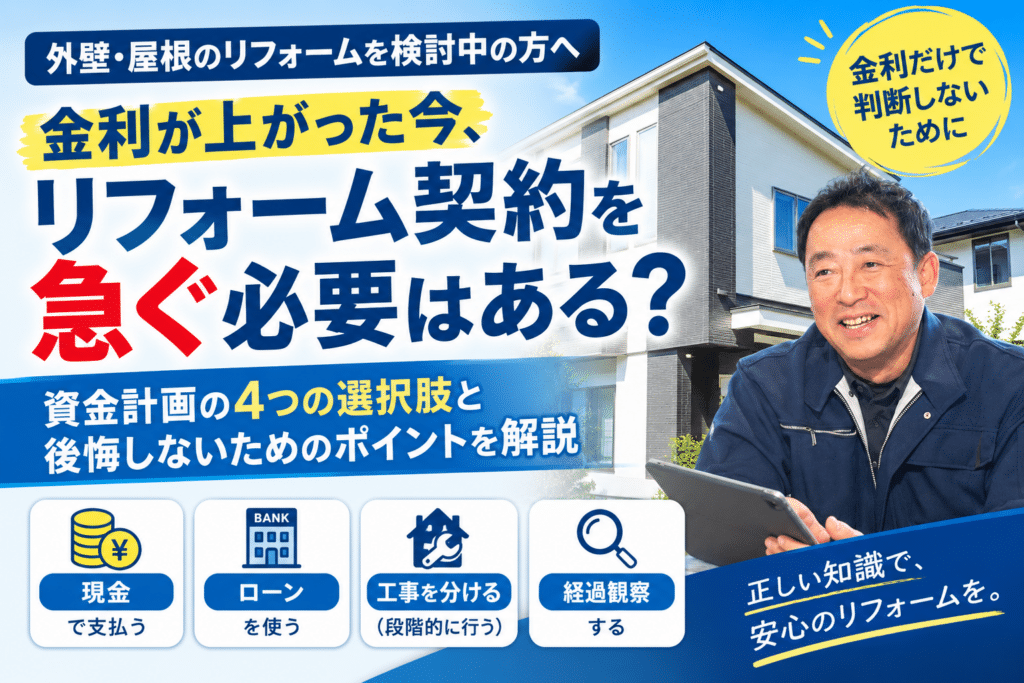
正しい手順は、まず建物の「緊急度」を正確に診断し、そのうえで「現金」「ローン」「工事を分ける」「経過観察」の4つの選択肢から、総支払額を比較して決めることです。
目次
あなたならどう選ぶ?資金計画4つの選択肢
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 現金で支払う | 工事後も十分な生活予備資金を残せる | 手元資金を使い切らない |
| ローンを使う | 必要な工事を先延ばしせず、資金を手元に残したい | 金利・手数料・総支払額を確認 |
| 工事を段階的に行う | 緊急箇所と待てる箇所が明確に分けられる | 足場を複数回組むと総額が増える場合がある |
| 経過観察する | 美観上の変化が中心で、漏水や下地劣化が進んでいない | 点検時期と悪化のサインを決める |
200万円を借りた場合、返済期間で総額は変わります
リフォームローンで200万円を借りた場合(元利均等・ボーナス返済なし)、返済期間や金利によって総額は以下のように変わります🔻
| 年利 | 返済期間 | 月々の返済額 | 総支払額 | 利息相当額 |
|---|---|---|---|---|
| 2% | 5年 | 約3万5,100円 | 約210万3,000円 | 約10万3,000円 |
| 3% | 5年 | 約3万5,900円 | 約215万6,000円 | 約15万6,000円 |
| 4% | 5年 | 約3万6,800円 | 約221万円 | 約21万円 |
| 2% | 10年 | 約1万8,400円 | 約220万8,000円 | 約20万8,000円 |
| 3% | 10年 | 約1万9,300円 | 約231万7,000円 | 約31万7,000円 |
| 4% | 10年 | 約2万200円 | 約243万円 | 約43万円 |
返済期間を延ばせば月々の負担は小さくなりますが、総支払額は増えます。反対に短期間で返せば総利息は抑えられますが、毎月の負担が大きくなります。
※上記は概算です。事務手数料、保証料、印紙代、団体信用生命保険料などは含みません。
先送りできない工事と、待てる工事の見極め
資金計画を立てる前に、まずは工事の緊急度を仕分けすることが最も重要です🔻
| 判断 | 主な状態 | 考え方 |
|---|---|---|
| 早めに対応 | 雨漏り、シーリング破断、防水層の破損、屋根材の割れ・脱落、外壁の浮き | 先送りで下地や室内まで修繕範囲が広がる可能性 |
| 時期を計画 | 塗膜劣化、部分的なひび割れ、板金や付帯部の劣化 | 原因と進行度を確認し、予算と工期を組む |
| 経過観察の可能性 | 軽い色あせ、汚れ、美観上の変化 | 防水性や下地に問題がなければ待てる場合がある |
ただし、外から見た症状だけで判断するのは危険です。
ひび割れ一つとっても、表面だけなのか、奥に水が回っているのかで対応は変わります。
「工事を分ければ安くなる」の落とし穴
「今回は予算がないから屋根だけにして、外壁は数年後にしよう」 一見すると1回あたりの支払いは抑えられますが、屋根工事にも外壁塗装にも「足場」が必要です。
別々に行うと、数十万円かかる足場代が2回分(重複して)かかってしまいます。
今回出た見積額だけで判断するのではなく、「次の10年間に必要となる工事と、足場代を含めたトータルコスト」で比較することが大切です。
※なお、省エネ改修(断熱材や高断熱窓など)を伴う場合は、「グリーンリフォームローン」などの公的な優遇融資の対象になる可能性があります(外壁塗装単体では原則対象外です)。詳しくはご相談ください。
公的なリフォーム融資も、条件を確認する
住宅金融支援機構の「グリーンリフォームローン」は、省エネルギー改修を対象とする全期間固定金利の融資です。融資額は最大1,000万円、返済期間は10年以内と案内されています。
対象となる省エネ工事と同額まで、外壁塗装などのその他のリフォーム費用を含められる場合があります。
ただし、外壁塗装だけで利用できる制度ではありません。
対象工事、性能基準、申込時期、審査、必要書類を住宅金融支援機構または取扱窓口へ確認してください。
建物の主治医からの処方箋
リフォームにおいて最初に決めるべきは「支払い方法」ではなく、「今、家を直す必要があるか」です。
金利上昇のニュースを「早く契約させるための材料」にする会社ではなく、プロの目で建物を診断し、「今はやらなくていい(待てる)工事」まで正直に説明してくれる会社を選ぶことが大切です。
見積書とローンで確認する7項目
1. 金利の種類(固定金利か変動金利か)
返済期間中の金利変動リスクを把握するためです。
チェックポイントは、提示された金利が「全期間固定」「当初一定期間固定」「変動」のどのタイプかを確認します。変動金利の場合、返済途中で金利が上がった際に「毎月の返済額がいくらまで増える可能性があるか」をシミュレーションしておく必要があります。
返済期間が5〜10年程度のリフォームローンの場合、返済完了まで毎月の支払額が変わらない固定金利を選んでおくと、将来の資金計画が立てやすくなります。
2. 「月々の返済額」と「総支払額(元金+利息)」
月々の返済額の安さだけに惑わされると、最終的に多額の利息を払うことになるためです。
返済期間を長く設定(例:10年)すると、月々の支払額は安くなり魅力的におもえます。
しかし、その分だけ金利がかかる期間が長くなり、利息を含めた「総支払額」は高くなります。
見積書の工事総額(例:200万円)に対して、ローンが終わったときに「合計でいくら支払うことになるのか(利息が何万円かかるのか)」を必ず確認してください。
3. 金利以外の「諸費用」(手数料・保証料・保険料)
表面上の金利が低く見えても、諸費用を含めると実質的な負担が大きくなる場合があるためです。
💡チェックポイントは、事務手数料・保証料: 契約時に一括で払うのか、金利に含まれているのかを確認します。
団体信用生命保険(団信): 万が一の際ローン残高がゼロになる保険の加入有無と、その費用が金利に含まれているかを確認します。
4. 繰上返済の条件と手数料(違約金)
退職金や臨時収入が入った際、途中で繰上返済をして利息負担を減らしたいケースがあるためです。
💡チェックポイントは、予定より早く全額・または一部を返済する場合に、手数料(解約違約金など)が発生するかを確認します。
金融機関によっては「ネット手続きなら繰上返済手数料無料」「店頭だと数万円の手数料が必要」といった条件もあるため、事前に手続き方法も含めて確認しておきましょう。
5. 追加工事が発生する「条件」と「承認ルール」
足場を組んだ後や、解体・施工中に思わぬ補修箇所が見つかり、契約後の追加請求トラブルになるケースが多いためです。
💡チェックポイントは、口頭での「追加費用は絶対にかかりません」という言葉は避け、どのような場合にどんな工事が必要となり、追加費用が発生するのかを書面(または規定)で確認します。
万が一追加費用が必要な状態が見つかった場合、「現場写真で被害状況の報告を受け、施主が事前に見積金額を承認してから着工する」という手順が契約上決められているかを確認してください。
6. 「今すぐ必要な工事」と「待てる工事」の明記
予算を有効に使い、優先度の高い重要なメンテナンスから確実に行うためです。
💡チェックポイントは、見積もりの内訳が、建物の寿命に関わる「緊急度の高い工事(雨漏り対策・シーリング破断・下地補修)」と、見た目を整える「美観中心の工事(軽微な色あせ・汚れ)」に分類されているかを確認します。
予算に限りがある場合、「今回はどの工事を優先し、どの工事なら数年後へ延期(経過観察)できるか」を正直に提案してくれる業者を選びましょう。
7. 工事を分けた場合の「足場代を含む将来の総費用」
1回あたりの支払額を抑えるために工事を分割しても、かえって将来の合計費用が高くなる落とし穴があるためです。
例として「今年は予算がないから屋根だけ」「3年後に外壁」と分けて工事を行う場合、それぞれの工事で足場代(1回あたり15万〜25万円程度)が発生します。
「今回の工事費用」単体だけでなく、「向こう10年間でかかる足場代を含めたトータルメンテナンス費用」と比較して、まとめて施工すべきか分割すべきかを慎重に判断することが重要です。
よくある質問
Q. 金利がさらに上がる前に契約した方がよいですか?
A. 金利だけを理由に急ぐべきとは限りません。建物の緊急度、実際の適用金利、総支払額、生活予備資金を確認して判断してください。
Q. 現金があればローンは使わない方がよいですか?
A. 一概には言えません。工事後に十分な生活予備資金が残るか、借入費用を払ってでも現金を残す必要があるかで判断が変わります。
Q. 外壁と屋根を別々に工事できますか?
A. 可能な場合があります。ただし、足場の重複費用と、それぞれの劣化状況を比較して決める必要があります。
工事の緊急度と資金計画を分けてご説明します
住まいるペイントでは、塗装を前提にせず、屋根・外壁・シーリング・防水・板金を確認します。そのうえで、今必要な工事、時期を計画する工事、経過観察できる工事に分け、写真を使ってご説明します。
練馬区・中野区・杉並区周辺で、外装工事の見積額や支払い方法に迷っている方は、無料建物診断をご利用ください。他社見積書のご相談も承ります。
▶️無料相談・お問い合わせはこちら
📞 0120-39-4116(フリーダイヤル)
💬 [LINEで写真を送って外装劣化の一次判定を受ける(無料)] LINEで写真診断
🏠 上石神井ショールーム相談(西武新宿線 上石神井駅 徒歩10分)上石神井ショールームに行ってみる
著者プロフィール

堺 俊之(さかい としゆき)

株式会社住まいるペイント 代表取締役。
外装劣化診断士・窯業サイディング塗替診断士・自然災害鑑定士。

高校卒業後、最初に就いた仕事はメインフレームのCOBOL・C言語のプログラマ。
その後、塗装、電気工事、不動産の用地仕入れ(累計76区画)、注文住宅の現場監督、下地・防水の職長(2年)と、建築と住まいに関わる現場を多面的に歩む。
1995年にサカイ美装として創業後、大規模修繕の現場で下地補修・防水の職長を務め、注文住宅の現場監督、リフォーム営業を経て2019年に法人化。
30歳のとき外傷性くも膜下出血を伴う事故を経験し、練馬区を中心に外壁塗装・防水の「診断ファースト」を実践。
「見えないところを手抜きしない」という仕事観の原点となった。
約30年にわたり、練馬区を中心とした外装リフォームの診断と施工管理に携わる。
建物の声を聞き、症状ではなく原因に処方する「建物の主治医」
メディア・所属
・リフォーム産業新聞に複数回掲載
・練馬区の推奨業者地域最良のおすすめ塗装業者紹介サービス
・「ペイプロ」からの密着取材
・プロタイムズ加盟店〔練馬石神井店〕
参考資料と記事について
- 住宅金融支援機構「金利情報」(2026年8月28日更新、9月2日確認)
- 住宅金融支援機構「リフォームに省エネという選択 グリーンリフォームローン」(2026年9月2日確認)
- 日本銀行「長・短期プライムレート(主要行)の推移」(2026年9月2日確認)
本文の返済額は元利均等返済による概算です。実際の金利、手数料、保証料、保険料、審査条件は金融機関と商品によって異なります。
建物の劣化状況と必要な工事は一棟ごとに異なります。実際の施工内容は現地調査の結果に基づいて判断してください。
最終的には、塗装業者の誠実さで命運を分けます!
建物の塗替えをする際に、何よりも大切なのは、「塗料の機能は、塗装職人の技術による適切な塗装により、建物を長く良い状態に保ってくれる」ということです。
建物の状況によって、最適な塗料は変わります。
” 家の表情が変わると生活が変わる “
塗装の技術力とご提案には、ぜひ一度、練馬区の塗装会社〈住まいるペイント〉にご相談ください。誠実な対応をさせていただきます。